

新創規模化怎麼做?OECD揭專利、募資與管理4大關鍵
技術強、專利多、募到第一輪,仍可能卡在成長天花板。OECD 2026 年研究追蹤歐盟與美國在 2000 至 2025 年間成立的逾 19 萬家新創,發現「新創規模化」常與三類能力一起出現:把技術更快推進市場、取得適合擴張的資金與市場工具,以及在成長前補上專業管理。
這些結果屬於統計關聯,不能當成保證成功的公式,但很適合拿來檢查公司目前卡在哪一關。
一、先縮短「技術到市場」的時間,別只看專利數
把研發成果變成可重複成交的產品,優先級要和研發本身一樣高。OECD 將樣本分為 178,279 家創新型新創、11,230 家成長型新創,以及 1,944 家估值達 10 億美元以上的 rising superstars。研究觀察到,歐盟會申請專利的規模化企業,發明存量可與美國同類企業相當甚至更高,但轉成商業規模所花的時間較久。
假設一家 10 人的台灣 B2B 技術新創,產品已經做到 90 分,卻每個客戶都要重新客製、POC 做完後還要等半年採購,這時候再多一件專利未必能解決成長問題。老闆更該問:哪些功能能標準化?誰有權決定採購?從試用到付費卡在哪個步驟?這些問題會直接影響營收能不能重複放大。
四個面向逐列往下看,先回答「企業判斷題」那一欄,再對照黃燈徵兆。
表1:把OECD規模化訊號轉成企業判斷題
| 面向 |
OECD 訊號 |
企業判斷題 | 黃燈徵兆 | 下一步 |
| 技術商業化 | 專利後到規模化的時間差很重要 | POC 到付費要多久? | 客製比例高、採購週期拉長 | 把一個高頻需求做成標準方案 |
| 第一輪募資 | 多位投資人與更早規模化相關 | 投資人能補市場、人才或下一輪嗎? | 只有資金,缺產業與國際連結 | 先畫投資人能力地圖再談名單 |
| 市場擴張 | 成熟規模化公司較常使用併購 | 買下來能省多少時間? | 沒有整合負責人與現金緩衝 | 先比較合作、授權、招募與收購 |
| 管理專業化 | 外部 CFO 與較早規模化相關 | 財務複雜度是否超過創辦團隊? | 預算、現金流、董事會資料常延誤 | 補上財務治理角色與固定節奏 |
表格製作:夢想智賦
若同一欄連續出現兩個以上黃燈,先處理瓶頸再擴編或加大投放,會比追求更多專利或更多曝光有用。
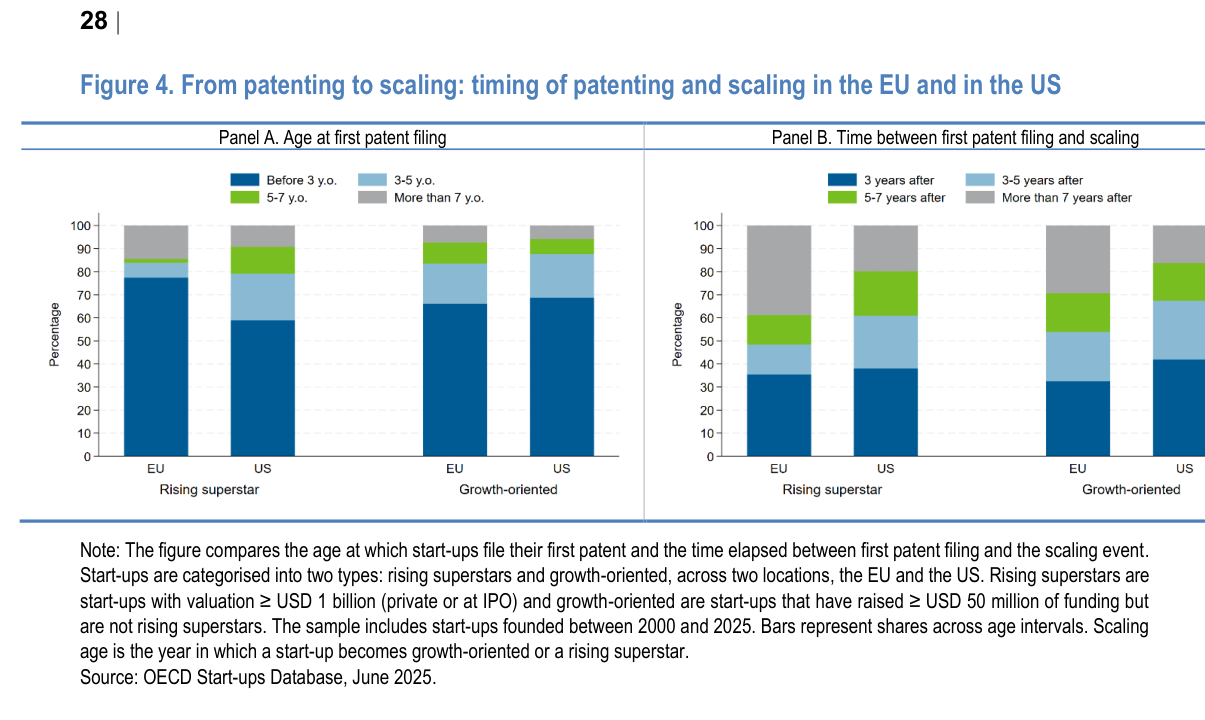
圖1:從專利到規模化-歐美新創的時間差
圖片來源:〈Which start-ups achieve scale? Evidence from innovative start-ups in the EU and the US〉,OECD,2026,第 28 頁。
左圖顯示歐盟 rising superstars 往往更早開始申請專利;右圖卻顯示它們從第一次專利到規模化花更久時間。後續 OLS 模型估計,歐盟企業的 patent-to-scale 延遲約多 1.49 年。研究作者也提醒,這是描述性關聯,可能同時受到資本、市場整合、法規與組織能力影響,不能把差距全歸因於專利制度。
二、募資看投資人組合,擴張再評估併購
募資階段先看「誰能補足下一階段缺口」,不要只看有沒有拿到錢。OECD 的模型顯示,第一輪同時有多位投資人的新創,更常進入規模化;對 growth-oriented 公司而言,這項關聯在美國約增加 6 個百分點,在歐盟約增加 2.5 個百分點。時間模型中,多位投資人與平均約提早 1.05 年達到規模化相關。
國際資金需要再細看。完整樣本裡,「至少一位外國投資人」並未普遍帶來更快規模化;在歐盟子樣本中,美國投資人的關聯最明顯,與約提早 1 年達標相關。這代表投資人的網絡、專業與可信度可能有價值,也可能反映優質公司本來就更容易吸引這類投資人,因此不能解讀成多找幾家 VC 就一定成功。
併購也是同一個邏輯。報告資料中,rising superstars 在規模化前曾作為收購方的比例約為歐盟 27.7%、美國 29.1%;growth-oriented 公司則約 13.3% 與 12.0%。對資源有限的台灣中小企業,若尚未建立整合團隊、現金規劃與併購後的產品路線,策略合作、授權或關鍵人才招募可能更適合先做。研究本身也沒有證明「先併購」會造成後續成功。
三、準備放大前,把財務與管理能力補上
公司從 10 人走到 30 人,真正增加的常常是複雜度:現金流、董事會報告、投資人關係、海外合約、稅務、併購評估與部門預算會一起出現。OECD 發現,連續創業者與較高教育程度和更高的規模化機率、較快的規模化速度相關;管理團隊的專業化也出現明顯訊號。
在含外部高階主管資訊的 4,233 家規模化企業子樣本中,規模化前引進非創辦人 CFO 的係數為 -1.558 年,非創辦人 CEO 為 -1.594 年,兩者都和較早達到規模化相關。不過另一個機率模型裡,external CEO 對 growth-oriented 的關聯反而為負,對 rising superstar 沒有顯著效果;external CFO 則呈正向關聯。實務上,比起看到數字就急著換 CEO,更合理的做法是先盤點財務、治理與資本市場能力是否已超過創辦團隊負荷。
四週依序做,每週都要產出指定文件,第四週才有東西可以判斷。
表2:30天新創規模化檢查表
| 週次 | 主要任務 | 具體輸出 | 及格線 | 需要暫緩的情況 |
| 第 1 週 | 找出商業化瓶頸 | 從試用到收款的流程圖 | 能指出最慢的 1 至 2 個節點 | 連主要客戶決策人都說不清楚 |
| 第 2 週 | 盤點資金與投資人缺口 | 12 個月現金情境+投資人能力表 | 知道下一輪資金用途與非資金需求 | 募資只為補短期虧損,缺明確里程碑 |
| 第 3 週 | 評估擴張工具 | 自建/合作/授權/併購比較表 | 每個選項都有時間、成本、整合責任人 | 沒有整合人力卻直接談收購 |
| 第 4 週 | 補管理能力 | 財務、治理、業務三項缺口清單 | 每項缺口都有負責人與 90 天指標 | 角色重疊、數據口徑尚未統一 |
表格製作:夢想智賦
表2解讀:這份清單不是要把公司推向募資或併購,而是先確認下一階段缺的是市場驗證、資金網絡、管理能力,還是組織執行。四週後若仍說不清楚瓶頸,先暫緩大型資本支出或複雜交易。
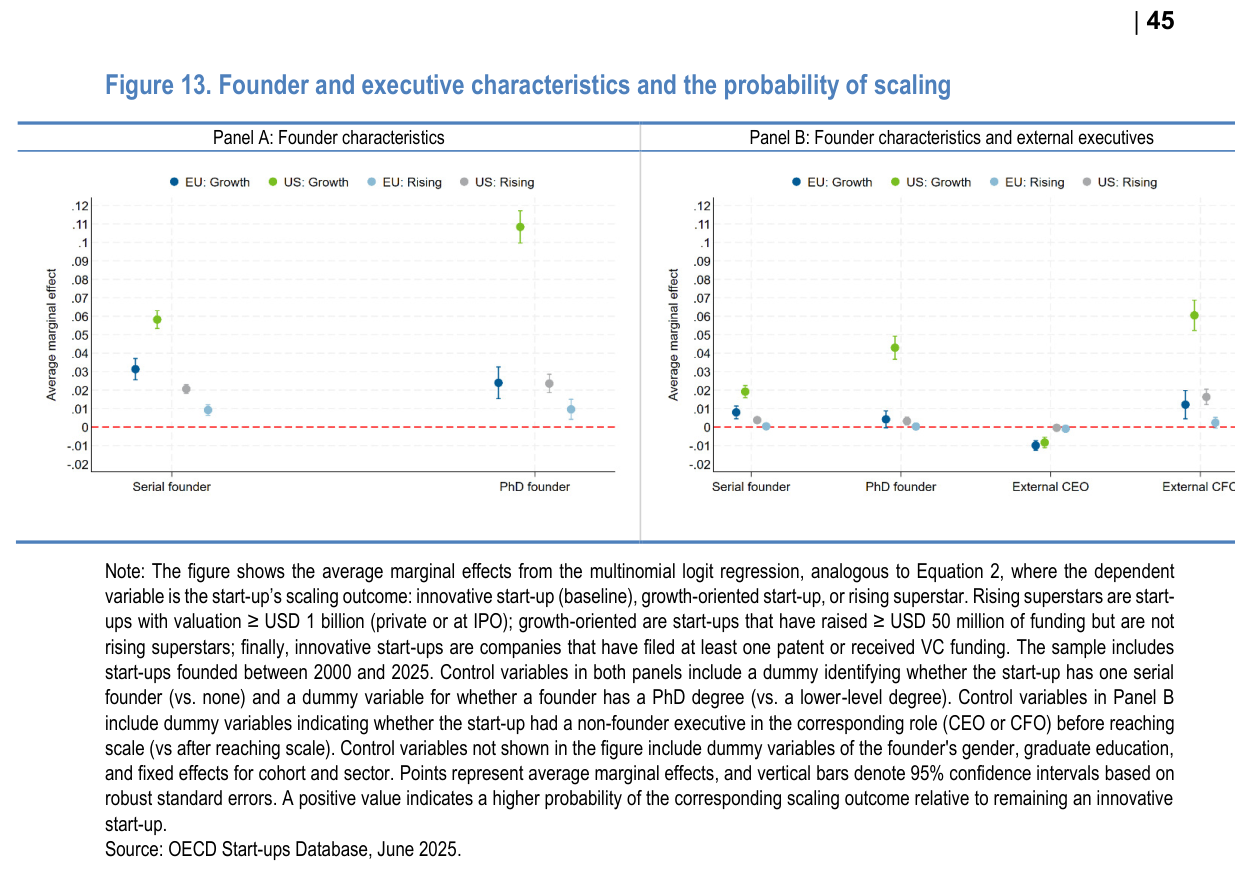
圖2:創辦人與外部高階主管特徵,與規模化機率的關聯
圖片來源:〈Which start-ups achieve scale? Evidence from innovative start-ups in the EU and the US〉,OECD,2026,第 45 頁。
Figure 13 的右半部顯示,external CFO 與規模化機率呈正向關聯,external CEO 的結果則較複雜。「專業化」可以從補上財務與治理能力開始,不等於一定要更換創辦人。圖中的點是平均邊際效果,誤差棒為 95% 信賴區間,仍應視為相關性證據。
四、新創規模化常見問題 FAQ
Q1:OECD 這份研究怎麼定義「新創規模化」?
研究把募資至少 5,000 萬美元、但尚未達 rising superstar 的公司列為 growth-oriented;估值達 10 億美元以上,包含私人市場或 IPO 時達標者,列為 rising superstar。這是研究用的比較門檻,不代表台灣每家公司都要達到同樣金額才算成長成功。
Q2:新創公司專利越多,就越容易規模化嗎?
不能這樣下結論。研究顯示,部分歐盟規模化企業的發明強度並不低,但從首次專利到規模化的時間較長;專利的時機、保護方式、商業化與市場擴張速度都要一起看。
Q3:第一輪找多家創投,真的比較容易把公司做大嗎?
研究看到正向關聯,但沒有證明因果。第一輪有多位投資人與較高的規模化機率、較早的規模化時間相關;同時也可能是高潛力公司本來就比較容易吸引投資人。台灣新創仍要考量股權分散、決策效率與投資人彼此是否互補。
Q4:台灣中小企業也適合用併購加速成長嗎?
可以評估,但前提是公司有整合能力與清楚的交易目的。OECD 資料顯示併購在 rising superstars 更常見,尤其數位密集產業;研究也提醒方向性不明,因此不能把併購視為規模化捷徑。
Q5:公司還不大,就需要聘 CFO 嗎?
不需要一律提早設正式 CFO 職位。報告中的「external CFO」指非創辦人 CFO,與較早規模化呈正向關聯;若公司開始處理多輪募資、複雜現金流、董事會治理或跨國交易,可以評估引進具經驗的財務主管。先使用財務顧問或兼任 CFO 是實務延伸做法,並非這份 OECD 研究直接驗證的方案。
五、參考資料
1. OECD (2026), Which start-ups achieve scale? Evidence from innovative start-ups in the EU and the US, OECD Science, Technology and Industry Working Papers, No. 2026/08.
2. OECD Start-ups Database, June 2025(研究中的主要微觀資料來源,整合 Crunchbase、Dealroom、專利、資產負債表與 M&A 資料)。
企業經營的每個階段,幾乎都會遇到需要外部資源與專業協助的時刻,只是多數人並不確定,該從哪裡開始。關於夢想智賦|你的公司資源加速器我們致力於成為企業成長的最佳推手,提供一站式的企業資源整合服務。累計至今,我們已成功輔導超過 60 家企業完成創新研發佈局與經營規模擴張,累計已幫企業取得超過新 台幣 1.2 億元的政府補助資源,我們是企業轉型升級最堅實的後盾。 【資金媒合】協助申請政府補助、財務募資,讓好點子有錢執行。【顧問陪跑】提供數位轉型工具與專業諮詢,解決經營卡關難題。【品牌曝光】舉辦活動與媒體宣傳,讓更多人看見你的品牌。不論你是新創公司、中小企業還是想要數位轉型,我們提供多元顧問團隊來幫你找到對的成長資源!► 想免費獲得第一手關鍵情報資源?免費加入【官方會員】獲得會員專屬電子報+【官方LINE帳號】,最新資訊不漏接,我們陪你一起把公司做大!