

2026老闆退休規劃:別把退休金押在公司上
老闆退休規劃的第一步,是把自己的退休資金從公司帳戶裡拆出來,放進一個公司倒了也動不到的地方。第二步才是把同一套設計包成員工福利。麥肯錫(McKinsey & Company)2026 年 9 月發表的《Asia’s 75-point gap》調查了八個亞太市場、1,949 位消費者,99% 說得出自己最擔心的退休問題,只有 24% 有寫下來的退休計畫。中間差了 75 個百分點。
你這個月想的大概是下個月薪水發不發得出來、大客戶的款什麼時候進來。「我 65 歲以後靠什麼過日子」這題排在待辦清單最後一行,然後永遠沒排到。
一、麥肯錫的三個數字:怕是真的怕,就是沒有下一步
這份調查真正的發現是,意識到風險跟採取行動之間斷掉了。斷點有三個,剛好都打在中小企業老闆身上。
第一個是那 75 個百分點。99% 的受訪者說得出自己最擔心的退休問題,只有 24% 有書面計畫,覺得保障足夠的剩 14%。另有 68% 承認,他們預期退休後的收入會低於實際需要。
第二個是健康焦慮壓過財務焦慮。麥肯錫把「失去生活自理能力」「付不起醫療或長照費用」「變成家人負擔」「老了沒人可以依靠」歸為健康相關擔憂,佔了六成回答,比純粹的財務擔憂高出 21 個百分點,八個市場都一樣。55 歲以上的人最怕失去自主權。35 到 44 歲那群最怕錢在死之前先花完。
第三個是「剪刀效應」(scissors effect)。年紀愈大,健康險保費愈貴,退休後的收入卻在往下掉。兩條線交叉的位置,正好是最需要醫療的時候。38% 的受訪者把這件事列為現有健康保障最大的失敗,在健康類抱怨裡排第一。
這份調查有它的邊界。樣本 1,949 人,涵蓋香港、日本、中國大陸、馬來西亞、新加坡、南韓、台灣、泰國八個市場,2026 年 6 月執行,受訪對象是一般消費者,不是企業主。所以不能推論成「台灣有 75% 的老闆沒行動」。能拿來用的是趨勢:亞洲的中產階級普遍有保單、有退休帳戶,卻普遍覺得不夠用,動手規劃的比例低得不合理。老闆的收入本來就比受薪者浮動,落差只會更大。
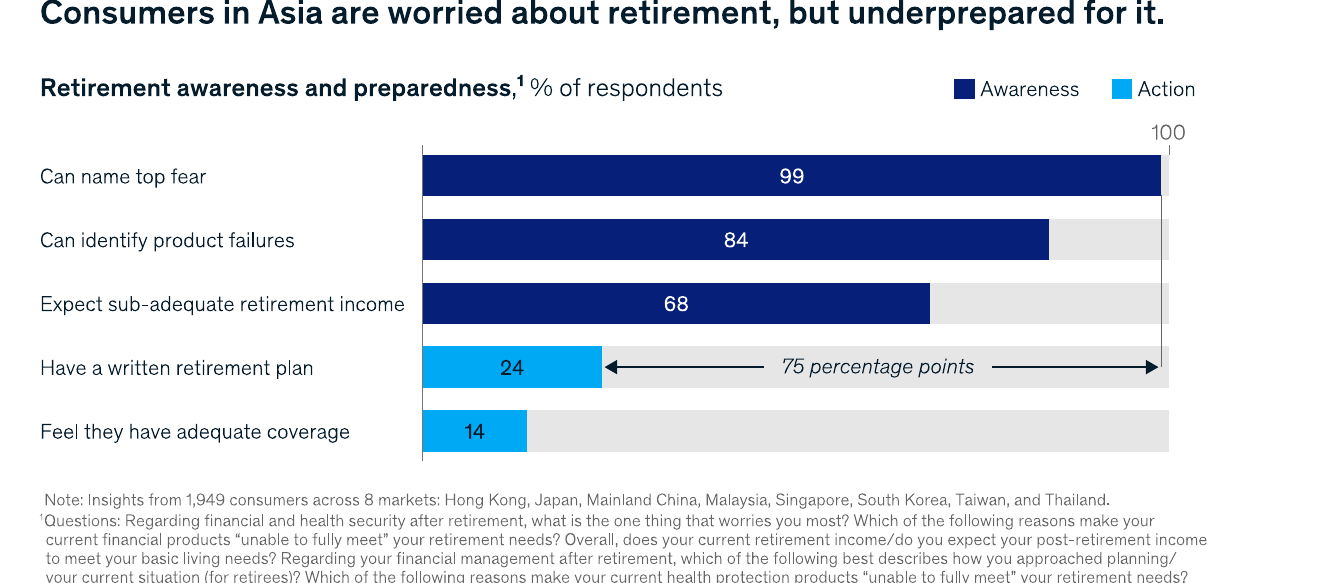
圖 1:亞洲消費者對退休的擔憂與實際準備之間,差了 75 個百分點
圖片來源:McKinsey & Company,《Asia’s 75-point gap》, September 2026, Exhibit 1(第 3 頁)
深藍色是意識,淺藍色是行動。說得出最怕什麼 99%、挑得出現有商品的問題 84%、預期退休收入不夠 68%,這三項都停在意識層面。到了「有書面退休計畫」剩 24%,「覺得保障足夠」剩 14%。中間那條 75 個百分點的箭頭就是報告的主軸。
二、老闆的退休金弱在哪:勞退沒蓋到你,但法律留了一道側門
中小企業老闆沒有強制性的退休提撥,資產又常跟公司綁在一起。不過《勞工退休金條例》第 7 條第 2 項留了一條路:實際從事勞動的雇主、自營作業者,以及經雇主同意提繳的委任經理人或不適用勞基法的本國籍工作者,可以自願提繳勞退。
差別在哪裡?依同法第 14 條第 1 項,雇主必須為適用勞基法的員工每月提繳不低於工資 6% 的退休金,錢進員工個人專戶,公司賺賠都不影響。老闆自己不在強制範圍內。你的「退休金」實務上就是公司股權、廠房設備、應收帳款,再加上押在銀行的個人連帶保證。公司一有狀況,這些會同時縮水。
自願提繳的稅務效果可以實際算一次。依第 14 條第 3 項,每月工資或執行業務所得 6% 範圍內自願提繳的部分,不計入當年度薪資所得或執行業務收入課稅。假設一位負責人月報酬 15 萬元,一年自願提繳約 10 萬元出頭,原本適用 20% 稅率的話,當年度少繳的稅大約兩萬多。這筆錢進的是勞保局個人專戶,屬於個人,公司的債權人動不到。提繳率一年可以調整兩次,周轉緊的年份能往下調。
那該存到多少才算夠?國際上常用所得替代率,也就是退休後每月收入佔退休前所得的比例。OECD《Pensions at a Glance 2025》的統計是,完整年資、平均薪資的勞工在強制性年金制度下,淨所得替代率平均約 63%,各國從不到 35% 到 90% 以上都有。麥肯錫引用的 60% 到 70% 就是這個區間。
兩件事要提醒。這是 OECD 會員國的平均,台灣不是 OECD 成員;勞保加勞退的實際替代率要看個人投保年資與薪資級距,不能直接套用。它比較適合當檢查點:假設你退休前每月實際可支配 20 萬元,替代率抓 65%,你需要每月 13 萬元的被動收入,一年 156 萬元。用 4% 提領率回推,本金大約 3,900 萬元。這個數字通常會讓人重算一次。
麥肯錫的調查也顯示,只有 11% 的受訪者認為自己需要達到 70% 的替代率,43% 覺得拿到原本收入的 30% 到 50% 就能過。台灣好一些,有 18% 對到 70% 這個基準,日本 30%、南韓 22%。超高齡社會裡老化的成本每天都看得見,大家反而務實。依內政部 2025 年 12 月戶口統計,台灣 65 歲以上人口 467 萬 3,155 人,占總人口 20.06%,已達世界衛生組織定義的超高齡社會門檻。
表1:老闆退休準備度自我檢測與 30 天可動作清單
| 檢查項目 | 及格標準 | 沒做會怎樣 | 30天內可以做的事 | 依據 |
| 目標金額算過沒 | 算得出退休後每月需要多少被動收入 | 低估需求;調查中 43% 以為 30% 到 50% 就夠 | 用 60% 到 70% 替代率做一次試算 | OECD 2025、麥肯錫 2026 |
| 醫療與長照有沒有先鎖住 | 保障的費率結構不隨年齡暴增 | 剪刀效應;38% 受訪者認為這是最大漏洞 | 盤點現有保單的續保條件與費率調整條款 | 麥肯錫 2026 |
| 有沒有書面計畫 | 寫得出目標金額、期限與每月提撥數 | 只停在焦慮;只有 24% 的人有書面計畫 | 用一頁紙寫下目標、提繳率與檢視日期 | 麥肯錫 2026 |
| 福利有沒有跟自保共用 | 同一套設計同時涵蓋核心員工 | 留才與自保各花一筆,成本重複 | 確認公司投保人數是否達團體保險 5 人門檻 | 查核準則第 83 條、團險示範條款第 2 條 |
表格製作:夢想智賦
資料來源:依《勞工退休金條例》、《營利事業所得稅查核準則》第 83 條、《團體一年定期人壽保險單示範條款》、OECD《Pensions at a Glance 2025》及 McKinsey《Asia’s 75-point gap》(2026) 整理。
三、一魚雙吃:同一筆預算,做老闆的自保,也做核心員工的留才
做法是把退休保障變成制度化的福利,而不是年終加碼。中小企業在薪資上贏不了大型科技業,制度彈性上贏得了,因為條件是你自己定的,不用跑三層簽核。
先把稅務規則搞清楚。依《營利事業所得稅查核準則》第 83 條,公司為員工投保團體人壽、團體健康、團體傷害及團體年金保險,受益人是公司或被保險員工及其家屬時,保險費准予認列。每人每月保險費合計在新台幣 2,000 元以內的部分,免視為員工薪資所得;超過的部分視為對員工的補助費,要轉列該員工薪資並依所得稅法第 89 條列單申報。
兩個細節常被忽略。團體保險依《團體一年定期人壽保險單示範條款》的定義,指五人以上、且非為購買保險而組織的團體,六、七個人的小公司要先確認人數過不過得了門檻。另一個是把個人保單集合起來繳費的「團體彙繳件」,稅上仍屬個人保險,不能當團險列報公司費用,財政部臺北國稅局提醒過這個差異。
制度設計可以借兩個做法。一個是預設參加。英國 2012 年導入職場年金自動加入制度後,符合資格員工的參加率從 55% 上升到 2023 年的 88%。台灣沒有這種法定機制,中小企業能做的是在聘僱條件裡把福利設成預設值,讓員工主動選擇退出。效果會打折,但比等員工自己來問好得多。另一個是彈性提繳:公司額外提撥的金額設計成一個區間,好的年份多提、緊的年份調降,資金的呼吸空間留在公司這邊。
實際的組合大概長這樣。一家 12 人的機械零件廠,老闆和廠長依第 7 條第 2 項辦理勞退自願提繳,另外為四位資深技術員各投保每月 2,000 元以內的團體年金險或團體長照險,一年成本不到 20 萬元,全數認列費用。書面約定服務滿五年才歸屬,中途離職不帶走。對一位有房貸、有小孩、四十歲上下的技術主管來說,這比多兩萬年終難拒絕得多。
表2:四種「留才兼自保」工具的成本、稅務與限制比較
| 工具 | 誰能用 | 公司帳上處理 | 個人稅務 | 留才效果 | 主要限制 |
| 勞退新制|雇主法定提繳 6% | 適用勞退新制的受僱員工 | 列為費用 | 不計入員工薪資所得 | 低,人人都有,沒有差異化 | 法定下限,不能拿來當談判籌碼 |
| 雇主或委任經理人自願提繳勞退 | 實際從事勞動的雇主、自營作業者、委任經理人 | 依身分認列,須向勞保局申報 | 每月工資或執行業務所得 6% 內不計入當年度所得課稅 | 對老闆本人是自保,不是留才 | 上限 6%,一年只能調整兩次 |
| 團體年金險或團體長照險 | 五人以上的員工團體 | 每人每月 2,000 元內認列費用 | 2,000 元內免視為薪資所得,超過部分轉列薪資 | 高,可綁服務年限與歸屬條件 | 需達 5 人門檻;團體彙繳件不適用 |
| 現金留任獎金 | 任何員工 | 列為薪資費用 | 全額併入員工薪資所得 | 短,發完就重設 | 員工實拿被稅吃掉一截,公司負擔勞健保成本 |
表格製作:夢想智賦
來源:依《勞工退休金條例》第 7、14 條、《營利事業所得稅查核準則》第 83 條與《團體一年定期人壽保險單示範條款》第 2 條整理。個案稅務認列請洽會計師確認。
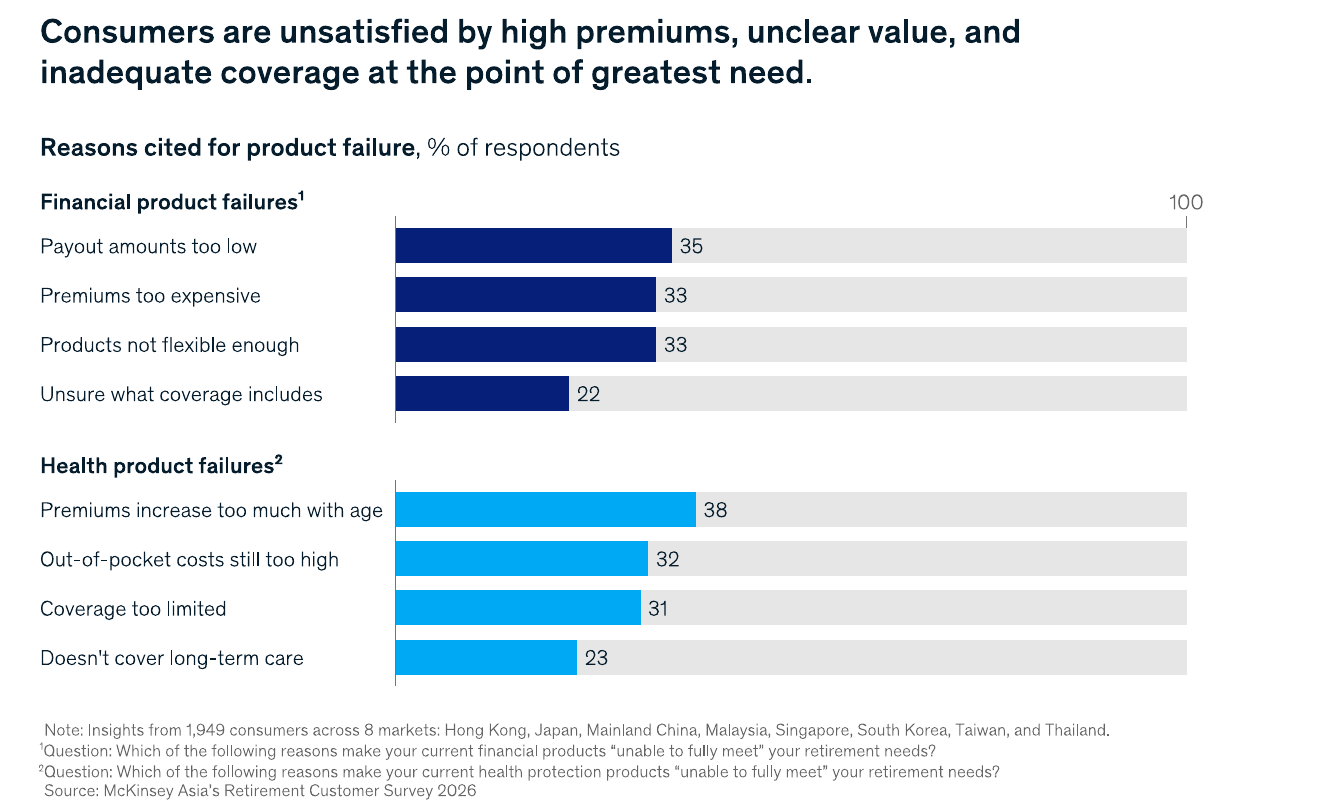
圖2:消費者認為現有退休商品失敗的原因:健康險保費隨年齡上漲居首(38%)
圖片來源:McKinsey & Company,《Asia’s 75-point gap》, September 2026, Exhibit 2(第 5 頁)
上半段是財務型商品的問題,給付太低 35%、保費太貴 33%、彈性不足 33% 幾乎並列。下半段是健康型商品,保費隨年齡漲太多 38% 排第一,自費負擔仍高 32%、保障範圍太窄 31%、不含長照 23% 跟在後面。設計員工福利時,這四條就是要優先回應的痛點順序。
不能做的部分也要講清楚。這類安排的稅務認列會因保單類型、受益人設計與契約內容而不同,動手前請會計師和保險公司各確認一次。歸屬條件必須寫進書面約定,口頭承諾在爭議發生時派不上用場。有人跟你說某個方案「保證」多少報酬、「一定」能省多少稅,那就先退一步再看。
四、常見問題 FAQ
Q1:中小企業老闆自己有勞退嗎?可以幫自己提繳退休金嗎?
可以。《勞工退休金條例》第 7 條第 2 項規定,實際從事勞動的雇主、自營作業者,以及經雇主同意提繳的委任經理人或不適用勞基法的本國籍工作者,得自願提繳退休金。依第 14 條,在每月工資或執行業務所得 6% 範圍內自願提繳的金額,不計入當年度薪資所得或執行業務收入課稅。雇主身分要向勞保局辦理提繳手續,自營作業者以指定金融機構自動轉帳方式繳納。
Q2:老闆退休後每個月要準備多少錢才夠?所得替代率要抓幾成?
常用的參考區間是退休前所得的 60% 到 70%。OECD《Pensions at a Glance 2025》統計,完整年資的平均薪資勞工,強制性年金的淨所得替代率平均約 63%。台灣不是 OECD 成員,這只是參考基準,實際數字要看你退休後的支出結構、房貸還剩多少、家裡有沒有照顧責任。麥肯錫 2026 年的調查中,台灣有 18% 的受訪者認為需要達到 70%,在亞洲市場裡算務實。
Q3:公司幫員工買團體保險,保費可以列公司費用嗎?員工要不要報稅?
可以列費用,員工在額度內不必併入薪資所得。依《營利事業所得稅查核準則》第 83 條,公司負擔的團體人壽、團體健康、團體傷害及團體年金保險費,以公司或被保險員工及其家屬為受益人者准予認定,每人每月合計 2,000 元以內免視為員工薪資所得,超過部分視為補助費並轉列薪資。個人保單的團體彙繳件不適用這項規定。
Q4:小公司沒預算跟大企業拚薪水,怎麼用退休福利留住核心員工?
把福利設計成「時間換保障」的長期歸屬條件。在法定勞退 6% 之外,另外提供團體年金險或團體長照險等長期保障,並用書面約定服務年限與歸屬規則。麥肯錫引用的英國經驗是,制度從「主動加入」改成「預設參加」,參加率從 55% 拉到 88%。台灣沒有對應的法定機制,中小企業可以在自己的聘僱條件裡設預設值。
Q5:什麼是退休醫療的「剪刀效應」?老闆該怎麼降低風險?
剪刀效應指的是健康險保費隨年齡上升、退休後收入卻同時下降。兩條線交叉時,人往往在最需要醫療的年紀被迫減保或停保。麥肯錫調查中,38% 的受訪者把這件事列為現有健康保障最大的問題。可行方向是在保費還便宜、體況還好的年紀就把長期保障鎖住,並讓保障的財源獨立於公司營運資金之外。台灣的長照與醫療自費缺口要按個人狀況試算,沒有通用答案。
五、參考資料
企業經營的每個階段,幾乎都會遇到需要外部資源與專業協助的時刻,只是多數人並不確定,該從哪裡開始。關於夢想智賦|你的公司資源加速器我們致力於成為企業成長的最佳推手,提供一站式的企業資源整合服務。累計至今,我們已成功輔導超過 60 家企業完成創新研發佈局與經營規模擴張,累計已幫企業取得超過新 台幣 1.2 億元的政府補助資源,我們是企業轉型升級最堅實的後盾。 【資金媒合】協助申請政府補助、財務募資,讓好點子有錢執行。【顧問陪跑】提供數位轉型工具與專業諮詢,解決經營卡關難題。【品牌曝光】舉辦活動與媒體宣傳,讓更多人看見你的品牌。不論你是新創公司、中小企業還是想要數位轉型,我們提供多元顧問團隊來幫你找到對的成長資源!► 想免費獲得第一手關鍵情報資源?免費加入【官方會員】獲得會員專屬電子報+【官方LINE帳號】,最新資訊不漏接,我們陪你一起把公司做大!